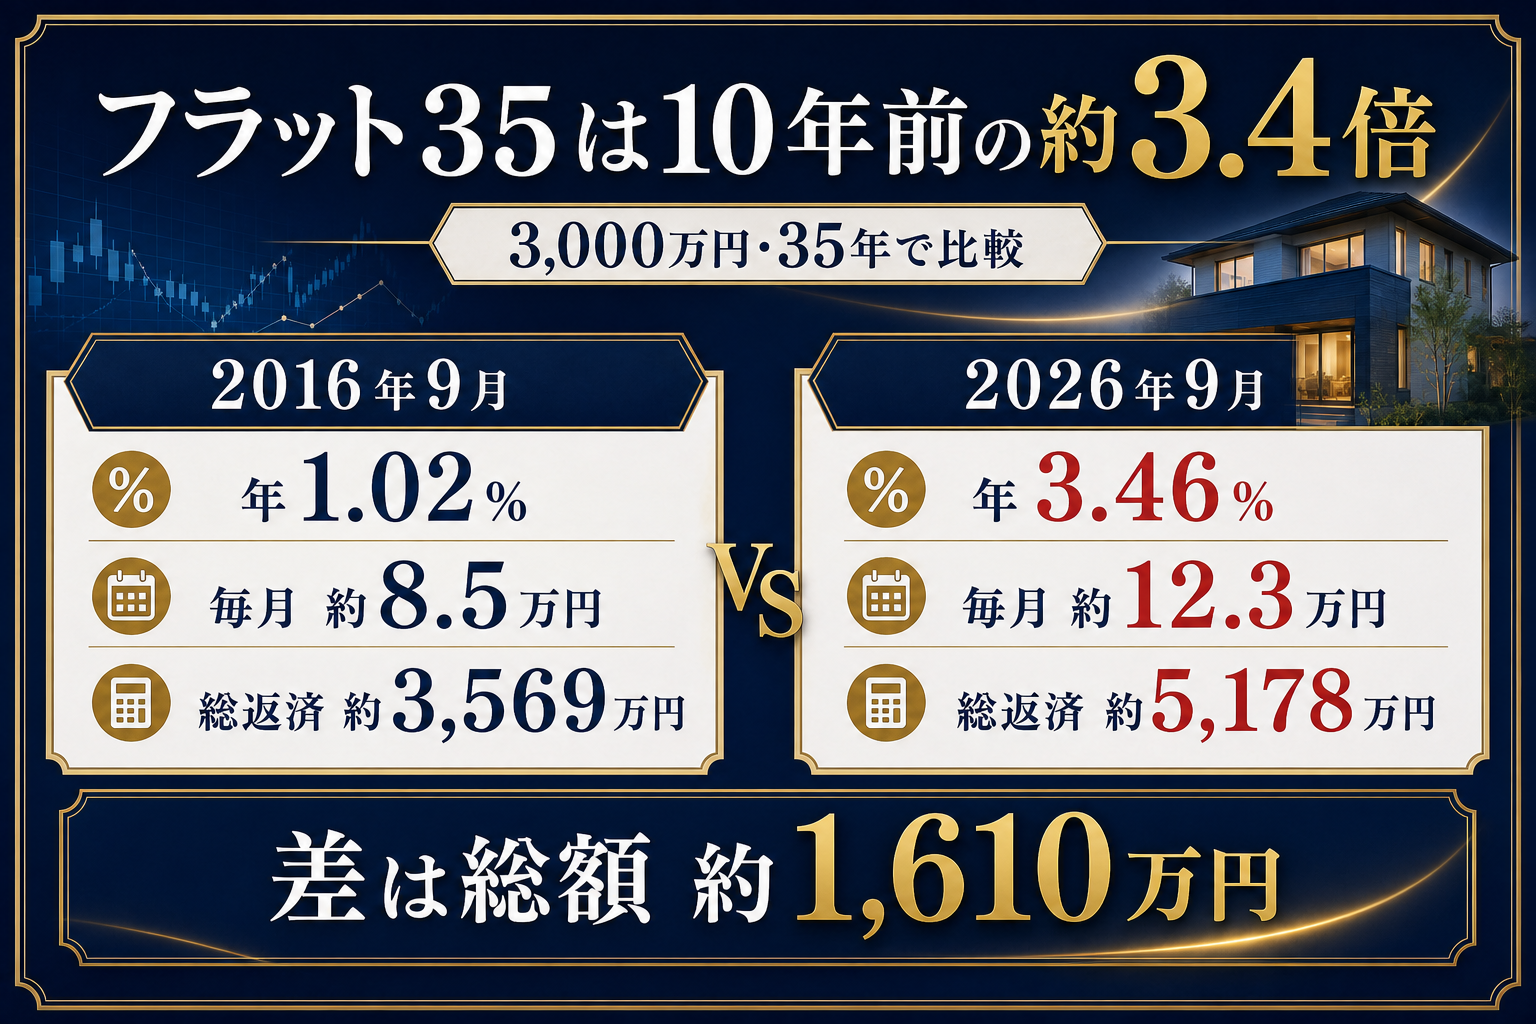
2026年9月、長期金利が3%台に入りました。住宅金融支援機構が公表したフラット35の最頻金利も、返済期間21年以上35年以下で年3.46%です。
数字だけを見ると実感しにくいため、10年前の2016年9月と比較してみました。当時の同じ区分のフラット35は年1.02%。金利だけなら約3.4倍です。
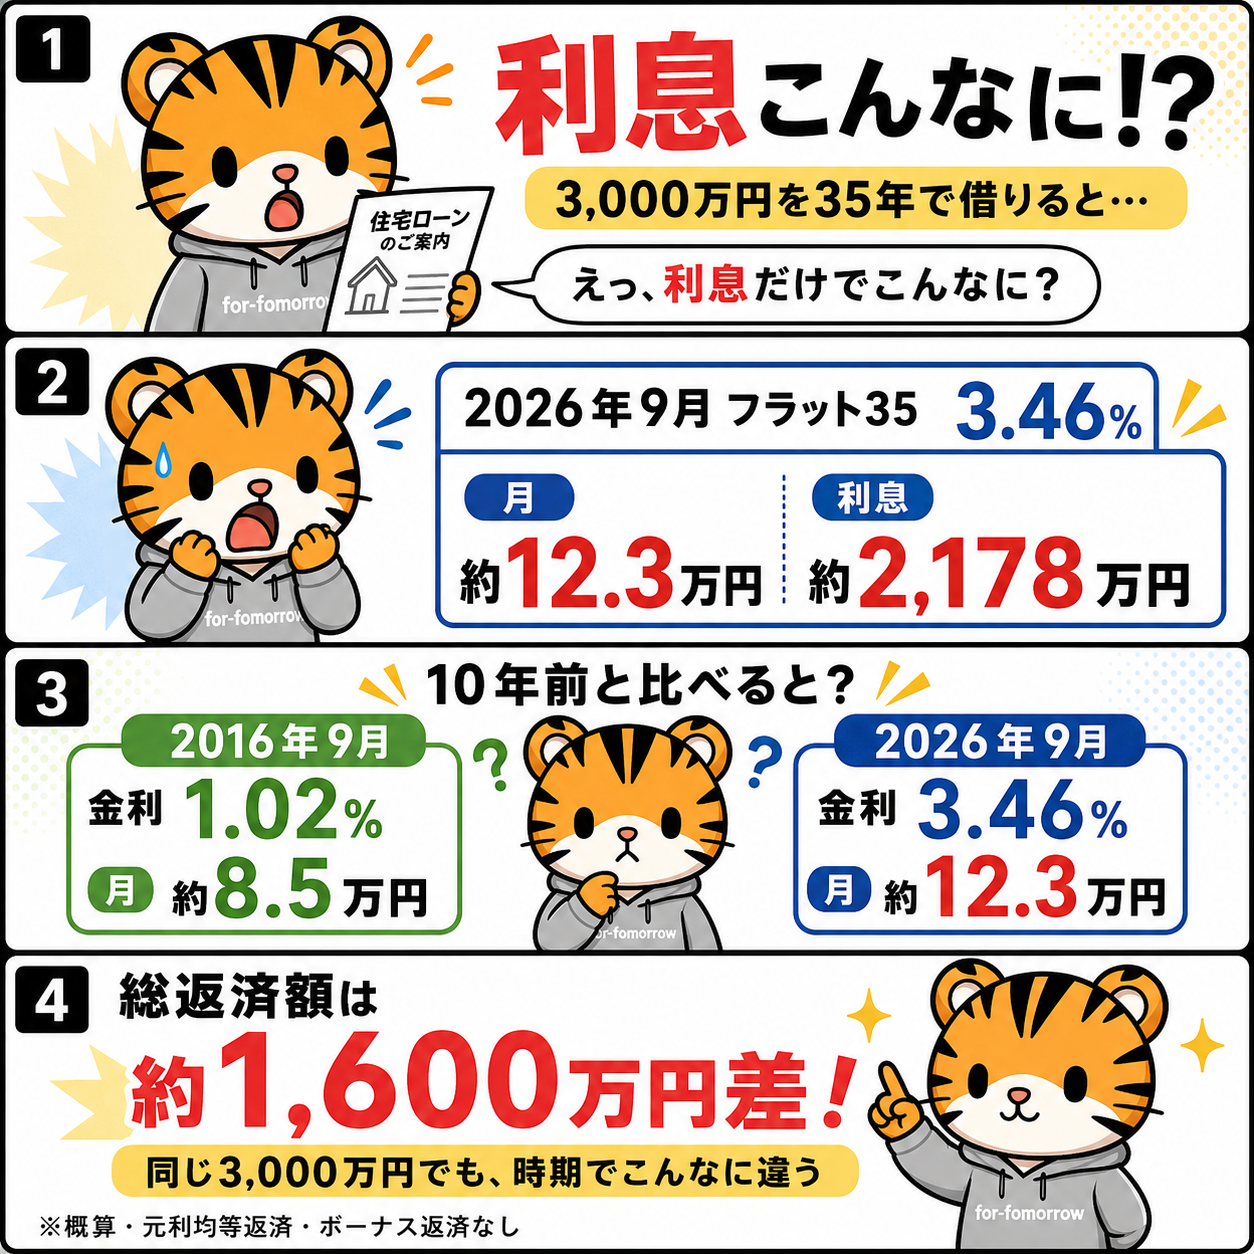
結論:3,000万円を35年で借りると、10年前より毎月約3万8,300円、総返済額は約1,610万円増える計算です。
- 2016年9月:毎月約8万5,000円、総返済約3,569万円
- 2026年9月:毎月約12万3,300円、総返済約5,178万円
- 長期金利3%と住宅ローン金利3.46%は同じ数字ではない
- すでに借りている変動金利が直ちに3.46%になるわけではない
フラット35は10年前の年1.02%から年3.46%へ
比較したのは、返済期間21年以上35年以下、融資率9割以下の代表的な金利です。
| 比較時点 | フラット35 | 位置づけ |
|---|---|---|
| 2016年9月 | 年1.02% | 最頻金利 |
| 2026年9月 | 年3.46% | 最頻金利 |
| 金利差 | +2.44ポイント | 約3.4倍 |
長期金利の目安となる2026年9月1日の10年国債入札は、平均利回り2.995%、最高利回り3.011%でした。一方、住宅ローンの3.46%は金融機関が提示する借入金利です。長期金利が3%だから住宅ローンも3%になる、という単純な関係ではありません。
2016年9月の年1.02%は、当時の団体信用生命保険料を含まない表示です。2026年9月の新機構団信付き金利とは制度が異なるため、ここでは「表示金利と返済額の目安」の比較としてご覧ください。
3,000万円を35年で借りた返済額を比較
借入額3,000万円、35年返済、元利均等、ボーナス返済なしで計算します。金利は全期間変わらない前提です。
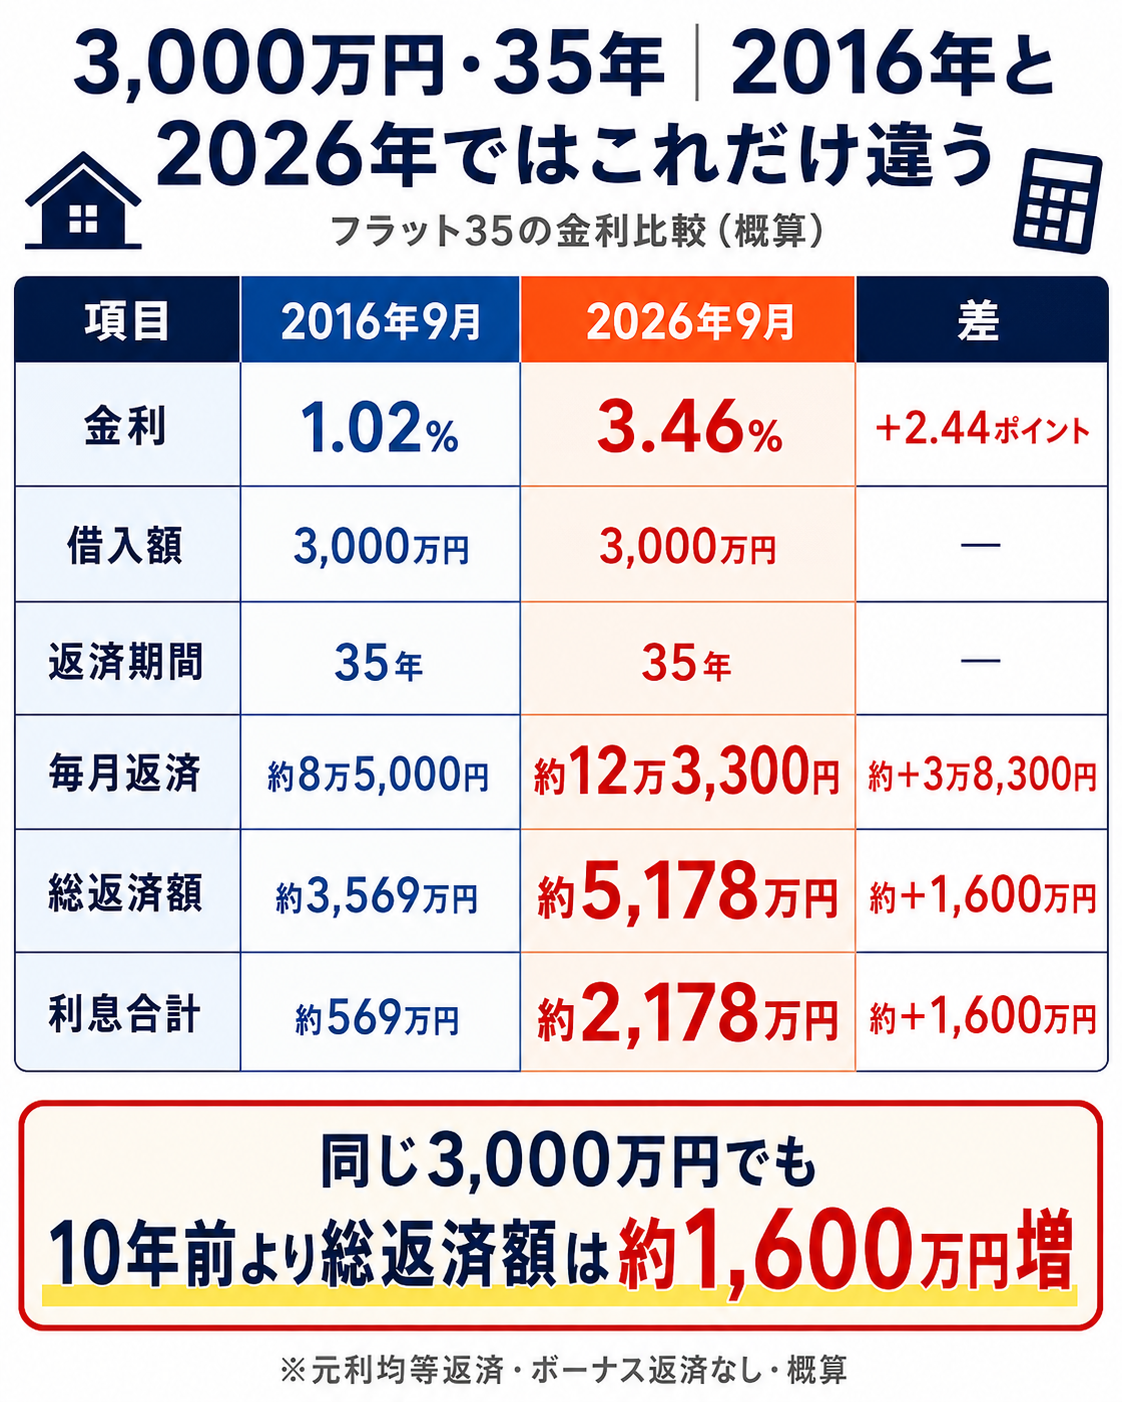
| 項目 | 2016年・1.02% | 2026年・3.46% | 差 |
|---|---|---|---|
| 毎月返済 | 約84,966円 | 約123,293円 | 約+38,327円 |
| 年間返済 | 約102万円 | 約148万円 | 約+46万円 |
| 総返済額 | 約3,569万円 | 約5,178万円 | 約+1,610万円 |
| 利息合計 | 約569万円 | 約2,178万円 | 約+1,610万円 |
※概算値です。融資手数料、物件検査手数料、登記費用、火災保険料などは含みません。実際の適用金利は融資率、団信、金融機関、金利引下げ制度などで変わります。
なぜ利息だけで約2,178万円になるの?
年3.46%は1年分の金利です。それを最長35年、420回にわたって残っている元金へ支払います。返済が進むにつれて利息は減りますが、借入期間が長いため合計すると大きくなります。
「3.46%だから大したことはない」と見えますが、住宅ローンでは金利差と返済期間の組み合わせが重要です。今回の条件では、10年前との差2.44ポイントが総額で約1,610万円の差になります。
ただし、フラット35Sやフラット35子育てプラスなどの要件を満たせば、一定期間の金利引下げを受けられる場合があります。頭金を増やす、借入期間を短くする、無理のない範囲で繰上返済することでも利息は減らせます。
すでに変動金利で借りている人も同じ?
同じではありません。長期金利の上昇は、新規の固定型住宅ローンや固定期間終了後の金利に影響しやすい一方、変動金利は主に政策金利や短期プライムレートなどの影響を受けます。
さらに、すでに10年、15年と返済している人は、当初より元金残高と残り期間が減っています。新たに3,000万円を35年で借りる人と、残高1,000万円前後を残り10年で返す人では、同じ金利上昇でも利息の増え方が大きく異なります。
元利均等返済の変動金利では、金融機関によって「返済額を5年間変えない」「見直し後の返済額を前回の125%以内にする」といったルールがあります。ただし、返済額がすぐ増えなくても利息の割合が増え、元金の減りが遅くなる可能性があります。契約内容の確認が必要です。
住宅ローン利用者が今確認したいこと
- 現在の適用金利と次回の金利見直し月
- 現在の元金残高と残り返済期間
- 元利均等か元金均等か
- 5年ルール・125%ルールの有無
- 固定期間が終了する時期
- 繰上返済後も教育費や生活防衛資金を残せるか
金利ニュースを見て、すぐ固定へ借り換える必要があるとは限りません。借り換えには手数料や登記費用もかかります。まず返済予定表や銀行アプリで、残高と残り期間を確認するところから始めるのが現実的です。
まとめ|10年前と同じ感覚では借りられない
- 2016年9月のフラット35は年1.02%
- 2026年9月は年3.46%で、表示金利は約3.4倍
- 3,000万円・35年では毎月約12万3,300円
- 総返済額は約5,178万円、利息は約2,178万円
- 10年前との総返済額の差は約1,610万円
- 変動金利利用者は現在残高と残り期間で影響が変わる
10年前は「長く借りても低金利」という環境でした。今は、借りられる上限ではなく、教育費や老後資金と両立しながら返せる金額を基準にすることが、これまで以上に大切です。
よくある質問
3,000万円を年3.46%で35年借りると毎月いくら?
概算で毎月約12万3,300円です。総返済額は約5,178万円、うち利息は約2,178万円になります。
長期金利が3%なら変動金利もすぐ3%?
いいえ。固定型と変動型では影響を受ける金利が異なり、同じ時期に同じ幅で上がるとは限りません。
すでに返済を15年続けている場合は?
元金残高と残り期間が減っているため、新規に3,000万円を35年で借りる場合より、通常は金利上昇の影響が小さくなります。
参考情報
- 財務省「10年利付国債(第383回)の入札結果」
- 住宅金融支援機構「フラット35 2026年9月金利情報」
- 住宅金融支援機構「フラット35 借入金利の推移」
- 住宅金融支援機構「2016年4月から2017年9月までの金利推移」
- 三菱UFJ銀行「住宅ローンの5年ルール・125%ルール」
※本記事は2026年9月3日時点の公表情報をもとにしています。将来の金利を予測・保証するものではありません。